Temerrüt, vadesi gelen bir borcun hukuken aranan koşullara rağmen zamanında yerine getirilmemesidir. Banka kredilerinde bu durum çoğu zaman ödenmeyen taksit üzerinden gündeme gelir. Gecikme faizi işlemeye başlayabilir, kredi ödeme geçmişi olumsuz etkilenebilir ve sorun devam ederse banka hukuki yolları değerlendirebilir. Ancak bir taksitin gecikmesi, kalan kredi borcunun aynı gün istenmesi veya otomatik olarak icra takibi açılması anlamına gelmez.
İhtiyaç kredisi ödemesini birkaç gün geciktiren biriyle iki taksitini üst üste ödeyemeyen kişinin karşılaşabileceği süreç aynı değildir. Bu farkı anlamak için üç kavramı ayırmak gerekir: geciken taksit, borcun kalanının muaccel hâle getirilmesi ve yasal takip. Her birinin ayrı koşulları vardır.
Kredi taksiti zamanında ödenmezse önce ne olur?
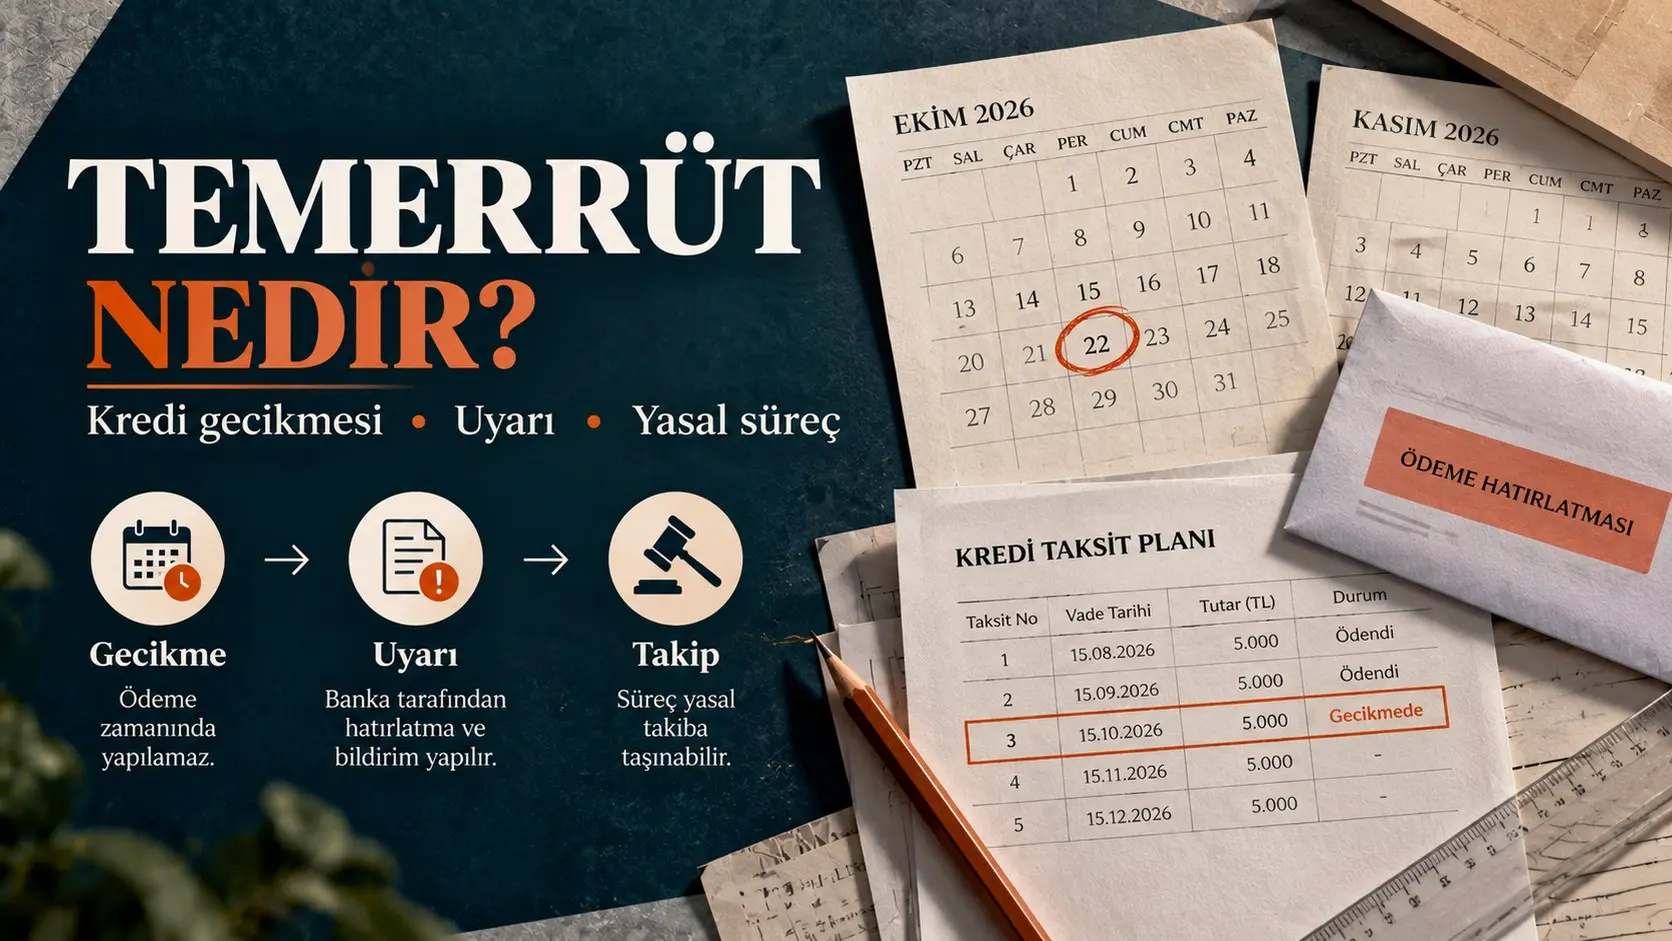
Ödeme planında 15 Ekim yazıyorsa ve o gün taksit ödenmiyorsa bankanın kayıtlarında gecikme oluşabilir. Sözleşme ve mevzuatın öngördüğü şartlara göre gecikme faizi hesaplanır. Banka SMS, uygulama bildirimi veya arama yoluyla ödeme hatırlatması da yapabilir. Fakat hatırlatma mesajıyla hukuki sonuç doğuran muacceliyet uyarısı aynı belge değildir.
Örneğin 12 ay vadeli bir tüketici kredisinde ekim taksitini ödeyemeyen müşterinin öncelikli sorunu o taksitin gecikmesidir. Bankanın henüz vadesi gelmemiş kasım, aralık ve sonraki taksitleri de hemen isteme hakkı doğduğunu varsaymak doğru olmaz. Kalan borcun tamamını istemeye ilişkin şartlar ayrıca incelenir.
İki taksit ödenmezse banka tüm borcu isteyebilir mi?
6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 28. maddesi, belirli süreli tüketici kredilerinde kalan borcun tamamının istenmesine önemli sınırlar getirir. Banka sözleşmede bu hakkı saklı tutmuş ve kendi yükümlülüklerini yerine getirmişse, tüketicinin birbirini izleyen en az iki taksidi ödemede temerrüde düşmesi durumunda muacceliyet hakkını kullanabilir. Bunun için tüketiciye en az 30 gün süre veren bir uyarı yapılması zorunludur.
Somutlaştıralım: 15 Eylül ve 15 Ekim vadeli taksitlerin ikisi de ödenmediyse banka, koşullar oluştuğunda muacceliyet uyarısına başvurabilir. Bu, “ikinci taksit geç kaldığı an tüm borç otomatik olarak icraya düşer” demek değildir. Bildirimin içeriği, verilen süre ve kredinin sözleşme türü sonucu değiştirir. Muaccel kılınacak henüz vadesi gelmemiş taksitler hesaplanırken faiz ve ücretler de anapara gibi peşinen eklenemez.
Buradaki 30 gün, her kredi gecikmesinde bankanın hiçbir işlem yapamayacağı evrensel bir bekleme süresi değildir; belirli süreli tüketici kredisinde kalan borcun tamamını talep etme hakkının kullanılmasıyla ilgili özel bir güvencedir. Konut finansmanı, kredi kartı ve kredili mevduat hesabı gibi ürünlerde uygulanacak hükümler ayrıca değerlendirilmelidir.
Gecikme faizi kaçtır? 4.000 TL üzerinden örnek
Tüketici Kredisi Sözleşmeleri Yönetmeliği’ne göre temerrüt veya geç ödemede uygulanabilecek gecikme faizi, sözleşmedeki akdi faiz oranının yüzde 30 fazlasını aşamaz. Bu ifade “faize 30 puan eklenir” anlamına gelmez. Örneğin aylık akdi faiz yüzde 3 ise üst sınır aylık yüzde 3,90 olur.
Bir taksitin 4.000 TL’sinin anapara olduğunu ve bu tutarın 10 gün geciktiğini düşünelim. Basitleştirilmiş, 30 günlük ay varsayımıyla ve aylık yüzde 3,90 gecikme oranı üzerinden faiz 4.000 × 0,039 × 10 / 30 = 52 TL çıkar. Bu 52 TL yalnızca açıklayıcı faiz örneğidir; vergi ve diğer yasal yükümlülükler dahil değildir. Gerçek hesapta sözleşme oranı, geciken anapara, gün sayısı ve ödeme tarihi esas alınır.
Önemli bir diğer nokta da hesap tabanıdır. Örnekte taksitin tamamı 5.000 TL, bunun 4.000 TL’si anapara, 1.000 TL’si faiz ise gecikme faizini otomatik olarak 5.000 TL’nin tamamına uygulamak doğru değildir. Yönetmelik, gecikme faizinin gecikmiş taksit içindeki anapara üzerinden hesaplanmasına ilişkin çerçeveyi düzenler.
90 gün gecikince otomatik icra başlar mı?
Bankacılık uygulamalarında 90 günlük gecikme, sorunlu kredilerin değerlendirilmesinde sık geçen bir eşiktir. Ancak “90. gün doldu, aynı anda icra dosyası açılır” şeklinde bütün bankalar ve bütün kredi türleri için geçerli otomatik bir kural gibi anlatılamaz. Bankanın ihtarları, borcun niteliği, mevzuat, ödeme durumundaki gelişmeler ve takip kararı ayrı ayrı önem taşır.
Yasal takip başladığında borçluya usulüne uygun tebligat yapılması, itiraz ve ödeme sürelerinin izlenmesi gerekir. Tebligatı görmezden gelmek ya da mobil uygulamada borcun görünmemesini borcun sona erdiği şeklinde yorumlamak ciddi hata olabilir. Takip işlemiyle ilgili evrak geldiyse süreleri belge üzerinden kontrol etmek ve gerektiğinde hukuki yardım almak en güvenli yaklaşımdır.
Kredi notu açısından da tek bir “temerrüde girince puan şu kadar düşer” sayısı yoktur. Gecikmenin süresi, toplam borç durumu ve daha önceki ödeme davranışı değerlendirmeyi etkileyebilir. Temerrüt ile yaygın kullanılan “kara liste” ifadesini de eşitlememek gerekir; bu ifade mevzuatta her olay için otomatik ve tek tip bir beş yıllık yasak anlamına gelmez.
Kredi kartı ve eksi hesapta süreç neden farklı?
Yukarıdaki iki ardışık taksit ve 30 günlük muacceliyet uyarısı açıklaması, belirli süreli tüketici kredisi içindir. Kredi kartında asgari ödeme, dönem borcu ve TCMB’nin belirlediği kart faiz sınırları; kredili mevduat hesabında ise hesap limiti ile işleyen faiz gibi ayrı sözleşme ve düzenleme hükümleri bulunur. Bu yüzden ihtiyaç kredisine ilişkin bir örneği kredi kartı borcuna olduğu gibi taşımamak gerekir.
Banka hesabında bloke oluştuysa bunun kaynağının gecikme, sözleşmesel mahsup veya bir icra işlemi olup olmadığını öğrenmek önemlidir. Blokenin olası nedenleri ve itiraz adımları için Bankamatic’in banka hesabına bloke konulması rehberi de yararlı olabilir; ancak her temerrüt işlemi hesap blokesi doğurmaz.
Borcu ödeyemeyen kişi hangi adımları atmalı?
İlk iş, bankadan güncel borç dökümünü istemek olmalı: ödenmeyen taksitin anaparası, işletilen gecikme faizi, yasal vergiler ve varsa bildirilen masraflar ayrı görülebilmeli. Sözlü görüşmeye güvenmek yerine bankaya yapılan başvuruya kayıt numarası almak daha sonra tutar veya tarih uyuşmazlığı çıktığında işe yarar.
İkinci adım, sürdürülebilir bir ödeme planının mümkün olup olmadığını sormaktır. Yapılandırma her müşteri için otomatik hak veya faiz indirimi taahhüdü değildir. Yeni vade, aylık taksit, toplam geri ödeme ve olası ücretlerin yazılı olarak görülmesi gerekir. Bankamatic’teki kredi borcu yapılandırma rehberi, seçenekleri karşılaştırmak isteyenler için ilgili bir başlangıç noktasıdır.
Özellikle muacceliyet uyarısı veya icra bildirimi alan kişinin, yalnızca “bir ay sonra hallederim” diye beklememesi gerekir. Son ödeme tarihi, tebliğ tarihi, istenen tutar ve başvuru yolları farklı hukuki sonuçlar doğurabilir. Bu yazı genel tüketici kredisi çerçevesini açıklar; tek bir sözleşme veya takip dosyası için hukuki görüş yerine geçmez.
İncelemenin mevzuat dayanağı, 6502 sayılı Kanun’un 28. maddesi ile Tüketici Kredisi Sözleşmeleri Yönetmeliği’nin 18. maddesidir. Kalan borcun talebiyle ilgili resmî açıklamaya Ticaret Bakanlığının tüketici kredisi bilgilendirme sayfasından ulaşılabilir. Bilgiler 23 Ekim 2026 tarihinde kontrol edilmiştir.