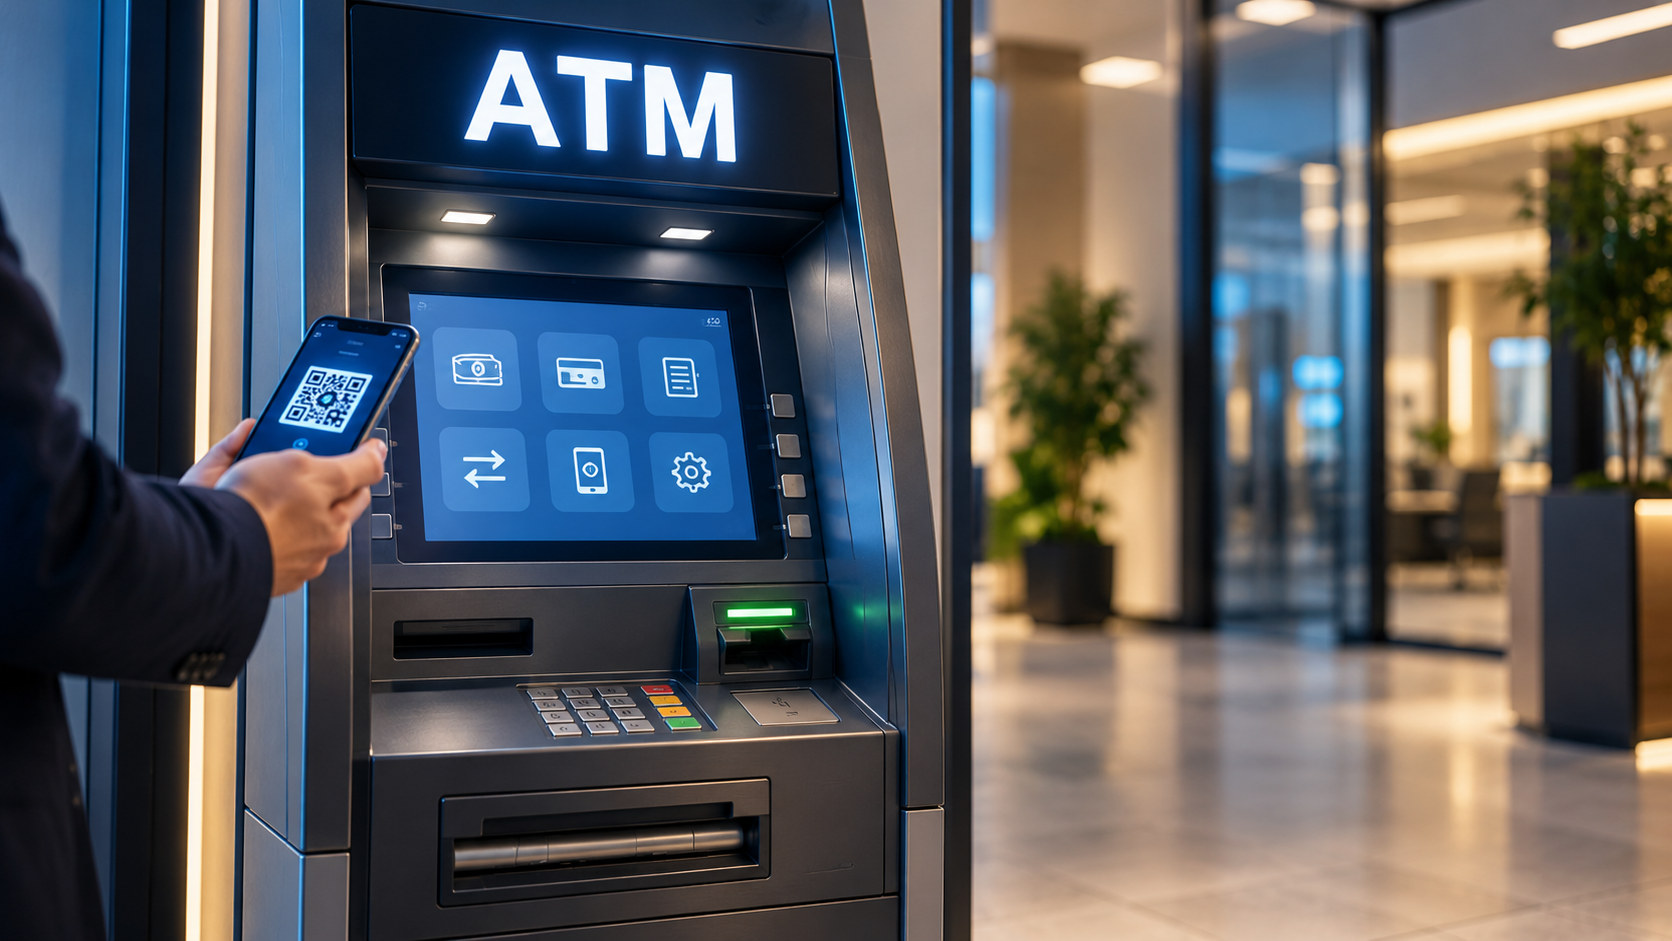
ATM açılımı, İngilizce “Automated Teller Machine” ifadesidir; Türkçede otomatik vezne veya bankacılık işlem makinesi anlamına gelir. ATM, banka şubesine girmeden para çekmeyi, uygun cihazlarda para yatırmayı, bakiye sorgulamayı ve çeşitli ödemeleri gerçekleştirmeyi sağlayan elektronik bankacılık cihazıdır. Türkiye’de günlük dilde kullanılan “bankamatik” sözcüğü de bu cihazları anlatır. Ancak her ATM aynı işlemleri sunmaz.
ATM ne demek, Bankamatik ile farkı var mı?
Türkiye Bankalar Birliği, ATM’yi otomatik nakit çekmenin yanında bankacılık işlemlerinin tamamının veya bir bölümünün yapılabildiği elektronik cihaz olarak tanımlar. ATM için uluslararası kullanımda “Automated Teller Machine”, birliğin sözlüğünde ise “Automatic Teller Machine” yazımı kullanılır. Her iki ifade de müşterinin banka görevlisine ihtiyaç duymadan işlem yapabildiği cihazı anlatır.
“Bankamatik” adı, Türkiye İş Bankasının 1982’de kullanıma sunduğu ATM hizmetinin markasıdır; zaman içinde gündelik dilde ATM yerine de kullanılmaya başlanmıştır. Yani ATM cihazın genel adıyken Bankamatik bir bankanın kullandığı özel isimdir. Para çekme için her ikisi de söylense de farklı bankaların cihazları ve sundukları hizmetler değişebilir.
ATM’den hangi işlemler yapılır?
ATM’ler yalnızca nakit veren makineler değildir. Günümüzde kart türüne, cihaza ve bankanın menüsüne göre aşağıdaki işlemlerden bir bölümü yapılabilir:
| İşlem türü | ATM’de yapılabilecek işlemler |
|---|---|
| Nakit | TL çekme, para yatırma; uygun cihazlarda döviz çekme veya bozdurma |
| Hesap | Bakiye sorgulama, hesap hareketlerini görüntüleme, şifre değiştirme |
| Para transferi | Havale, desteklenen ATM’lerde EFT ve diğer transfer seçenekleri |
| Ödemeler | Kredi kartı borcu, kredi taksiti, fatura ve bazı kurum ödemeleri |
| Kart ve başvuru | Kredi kartı işlemleri, nakit avans veya belirli ürün başvuruları |
| Kartsız işlem | Mobil uygulamayla karekod kullanarak para çekme/yatırma; belirli kartsız ödeme işlemleri |
Örneğin İş Bankası Bankamatik işlem listesinde fatura ödeme, kart borcu kapatma ve hesaplar arasında aktarım bulunurken Ziraat Bankası ATM menülerinde havale, EFT, para çekme ve karekod işlemleri yer alır. Yine de döviz çekmek veya para yatırmak için seçilen cihazın bu özelliğe sahip olması gerekir; her ATM’nin para yatırma haznesi ya da döviz bölümü bulunmaz.
ATM nasıl kullanılır? Kartla para çekme adımları
- Bankanızın veya kullanmak istediğiniz başka bankanın ATM’sine gidin. Kart girişinde olağan dışı bir aparat bulunmadığını kontrol edin.
- Kartınızı yerleştirin; cihaz destekliyorsa temassız kartla işleme başlayın. Ekrandaki yönergelere göre şifrenizi girin.
- “Para çekme” menüsünden hesabı ve çekilecek tutarı seçin. Para çekme limiti ile olası işlem ücretini kontrol edin.
- İşlemi onaylayın, cihazın verdiği parayı sayın ve kartınızı alın. Makbuz gerekiyorsa saklayın.
Banka kartıyla yapılan nakit çekim genellikle bağlı vadesiz hesaptan karşılanır. Kredi kartıyla “nakit avans” seçilirse borç ve faiz koşulları farklı olabilir; ikisini aynı işlem sanmamak gerekir. Hesabın bakiyesi yeterli olsa bile günlük ATM çekim limiti işlemi engelleyebilir.
Kartsız ATM işlemi ve QR ile para çekme nasıl yapılır?
Karekod (QR) destekleyen ATM’lerde fiziksel kart olmadan da para çekilebilir. Genel işleyişte bankanın resmî mobil uygulamasından “ATM para çekme” ya da “Karekod işlemleri” menüsü açılır; hesap ve tutar seçilir. Ardından uygulamayla ATM ekranındaki kod okutulur ve bankanın istediği doğrulama tamamlanır. İş Bankası ve Ziraat Bankası bu yöntemi destekleyen bankalar arasındadır.
Bu işlemin çalışması için bankanızın uygulamasında ilgili hesabın aktif olması, telefonun ve ATM’nin yöntemi desteklemesi gerekir. Bazı cihazlarda QR dışında NFC, cep telefonuna gelen kod veya kimlik bilgileriyle kartsız para yatırma gibi seçenekler de bulunabilir. Bu özellikler tüm bankalarda standart değildir.
ATM para çekme limiti ve ücretleri aynı mı?
Hayır. Ücretsiz günlük çekim tutarı, müşterinin toplam günlük çekim sınırı ve tek işlemde cihazın verebileceği banknot tutarı birbirinden farklı olabilir. Ayrıca kartla çekim, QR ile çekim ve başka bankanın ATM’sini kullanma için ayrı koşullar uygulanabilir. Para yatırmada da günlük tutar sınırından bağımsız olarak haznenin tek seferde kabul ettiği banknot sayısı önemlidir.
İşlem öncesi kontrol
Kendi bankanızın ATM’sindeki ücretsiz çekim sınırı ile başka banka ATM’sindeki ücret aynı şey değildir. Banka veya kart ağı ek işlem ücreti çıkarabiliyorsa toplam tutarı onay ekranında okuyun. Güncel limit için bankanızın resmî tarife ve uygulamasını esas alın.
Örneğin kendi bankanızda ücretsiz yapılan bir bakiye sorgulaması ya da nakit çekimi, başka bir kurumun ATM’sinde ücretli olabilir. Ücretin ne kadar olduğunu tek bir genel “ATM komisyonu” rakamıyla anlatmak yanıltıcıdır; işlem türü ve bankanın tarifesi birlikte değerlendirilmelidir.
ATM parayı vermedi, kartı yuttu veya yatırılan parayı alıkoyduysa
Hesaptan tutar düşmesine rağmen para verilmemesi ile yatırılan banknotların cihazda kalması iki ayrı itiraz türüdür. Böyle bir durumda önce işlem sonucunu mobil bankacılıktan kontrol edin. ATM’nin yerini, varsa cihaz numarasını, tarihi, saati ve tutarı not edin; dekont veya hata ekranı varsa saklayın. Ardından bankanın resmî uygulaması, şubesi veya müşteri iletişim merkezi üzerinden kayıt oluşturun.
Örneğin Ziraat Bankası kendi veya başka bankanın ATM’sinde kalan nakit için mobil bankacılık, internet bankacılığı, şube veya müşteri iletişim merkezinden itiraz alınabildiğini açıklıyor. Başka banka ATM’sindeki uyuşmazlığın incelenmesi, karşı bankanın doğrulama süresine bağlı olarak uzayabilir. Kart cihazda kaldıysa güvenlik için bankanın kart bloke veya yenileme yönlendirmesini izleyin.
ATM güvenliği
Şifrenizi girerken tuş takımını kapatın; yabancılardan yardım almayın ve telefondan söylenen yönlendirmelerle ATM’de işlem yapmayın. Kartı veya parayı alamadıysanız aynı tutarda hemen yeni işlem başlatmadan hesap hareketlerini ve bankanızın açıklamasını kontrol edin.
ATM’ler çoğu zaman günün 24 saati kullanılabilse de cihazın nakdi tükenebilir veya bakım nedeniyle bazı işlemleri geçici olarak kapatılabilir. Şube çalışma saatinden bağımsız olmak, her işlem türünün her an tamamlanacağı anlamına gelmez. Bu nedenle nakit, transfer veya ödeme yapmadan önce ATM’nin sunduğu seçeneği ve bankanızın işlem koşullarını kontrol etmek gerekir.