POS komisyonu, işletmenin kartla yaptığı satış karşılığında bankaya veya ödeme kuruluşuna ödediği hizmet bedelidir. Hesaplama için satış tutarı komisyon oranıyla çarpılır; sözleşmeye göre bu kesintiye vergi ve başka ücretler de eklenebilir. Bu nedenle müşterinin kartından çekilen para ile işletmenin hesabına geçen tutar çoğu zaman aynı olmaz.
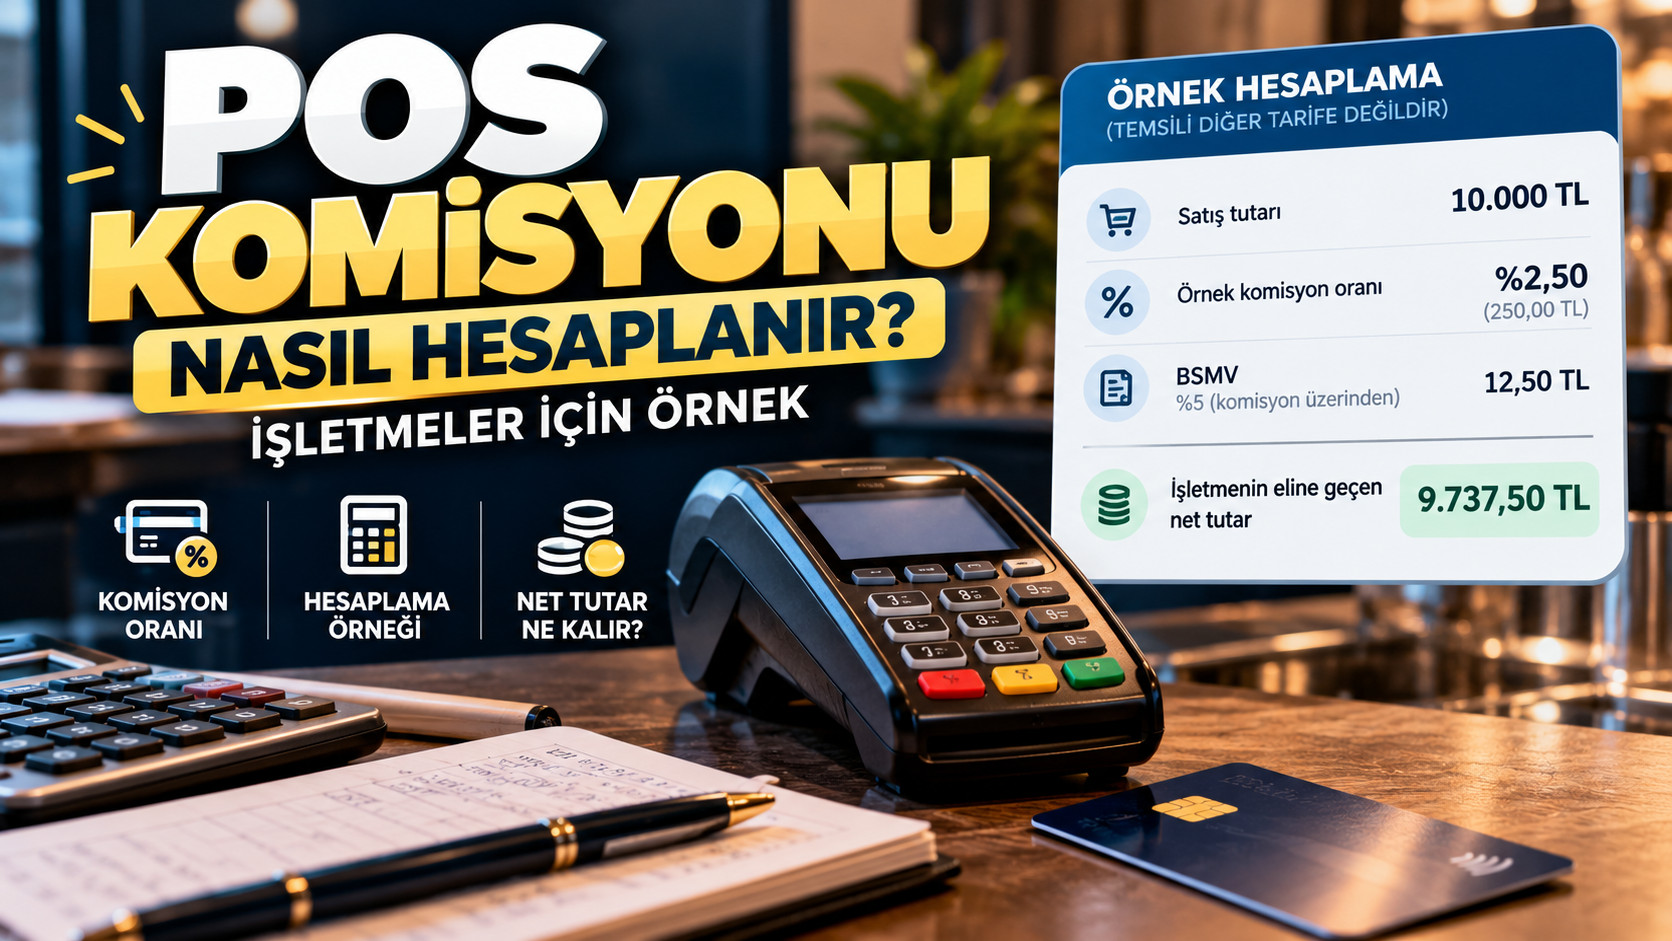
Örneğin 10.000 TL’lik tek çekim satışta POS komisyonu yüzde 2,50 ise temel kesinti 250 TL’dir. Banka bu komisyon üzerinden yüzde 5 BSMV de tahsil ediyorsa toplam POS kesintisi 262,50 TL, işletmenin eline geçen tutar 9.737,50 TL olur. Yüzde 2,50 yalnızca hesaplama örneğidir; bankaların bütün işletmelere uyguladığı ortak tarife değildir.
POS komisyonu nasıl hesaplanır?
Temel formül satış tutarı × komisyon oranı / 100 şeklindedir. Banka tarafından uygulanan ücretin BSMV hariç belirtilmesi durumunda vergi ayrıca hesaplanır. Aşağıdaki örnekte yüzde 5 BSMV’nin komisyon tutarı üzerinden alındığı ve başka ücret bulunmadığı varsayılmıştır.
10.000 TL’lik POS satışında net tutar
Örnek hesaplama; cihaz bedeli, sabit hizmet ücreti, iade ve diğer sözleşme giderlerini içermez.
Komisyon yüzde 2,50 denildiğinde kesinti yalnızca 250 TL sanılabilir. Oysa bu senaryoda vergiyle birlikte efektif kesinti oranı yüzde 2,625 olur. Ücret tekliflerini karşılaştırırken komisyonun BSMV dahil mi hariç mi gösterildiğini mutlaka sorun.
2026’da kredi kartı ve banka kartı POS komisyonu aynı mı?
Hayır. TCMB’nin üye işyerleri için açıkladığı azami oranlarda kart türü ve taksit koşulları ayrı değerlendiriliyor. Yurt içinde ihraç edilmiş kredi kartlarıyla tek çekim ve ertesi gün ödemeli işlemler için azami oran yüzde 3,56; banka kartları için yüzde 1,04. Yurt dışında ihraç edilmiş kartlarda açıklanan azami oran yüzde 1,90. Bu oranlara BSMV dahil değil.
| POS işlem türü | Azami komisyon | Hangi koşulla? |
|---|---|---|
| Yurt içi kredi kartı | %3,56 | Tek çekim, ertesi gün ödeme |
| Yurt içi banka kartı | %1,04 | Ertesi gün ödeme |
| Yurt dışında ihraç edilmiş kart | %1,90 | Peşin işlem için açıklanan üst sınır |
Tablodakiler bankaların her işletmeye uygulamak zorunda olduğu oranlar değil, ilgili koşullardaki üst sınırlardır. Örneğin işletmeniz kredi kartıyla tek çekim için yüzde 1,90 teklif alabilir. Aylık ciro, sektör, POS türü ve bankanın kampanyası sözleşmedeki gerçek oranı etkiler. Taksitli satışlarda ayrıca maliyet doğabilir; TCMB tablosunda her ilave taksit için azami artış 1,780 yüzde puan olarak belirtiliyor. Taksit izni ve koşulları işlem yapılan ürün grubuna göre de değişebilir.
POS kesintisi işletmenin kârını ne kadar azaltır?
Komisyonun satış fiyatına oranı küçük görünse bile ürünün kârına etkisi daha büyük olabilir. 10.000 TL’ye satılan bir ürünün işletmeye alış maliyetinin 8.000 TL olduğunu varsayalım. Diğer giderler hariç 2.000 TL’lik brüt kâr vardır. Yukarıdaki 262,50 TL’lik POS kesintisi sonrası bu tutar 1.737,50 TL’ye iner.
Yani kartlı satış maliyeti cironun yüzde 2,625’i olsa da bu örnekte başlangıçtaki 2.000 TL’lik brüt kârın yaklaşık yüzde 13,1’ini götürür. İşletmelerin yalnızca “komisyon yüzde kaç?” sorusuna değil, satış başına kalan kâra da bakması gerekir. Buradaki kâr hesabına kira, personel, diğer vergi ve işletme giderleri dahil değildir.
Ertesi gün ödemeli POS ile blokeli POS farkı
Ertesi gün ödemeli modelde kartlı satışın net bedeli genel olarak takip eden iş gününde işletmenin kullanımına geçer. Blokeli POS’ta ise satış bedeli anlaşmada belirlenen süre boyunca kullanılamaz; karşılığında daha düşük komisyon veya farklı bir ücret düzeni uygulanabilir.
TCMB düzenlemelerine göre peşin kredi kartı işlemlerinde azami bloke süresi, işlem tarihinin ertesi gününden itibaren 40 gün; banka kartında ise 15 gündür. Bunlar her POS anlaşmasında uygulanacak bekleme süreleri değildir. İşletmenin tedarikçiye ödeme yapması veya stok alması gerekiyorsa komisyonu azaltan bir bloke anlaşması nakit akışını zorlayabilir. İki teklifi karşılaştırırken paranın serbest kullanıma geçtiği günü de hesaba katın.
POS komisyonunu müşteriden ayrıca isteyebilir misiniz?
5464 sayılı Kanun’un 17. maddesi, kartla ödeme nedeniyle müşteriden komisyon veya benzeri ad altında ilave tutar istenmesini yasaklıyor. İşletmenin bankaya ödediği POS ücreti, satış sırasında kart kullanan müşteriye ayrı bir “kart komisyonu” olarak eklenmemeli.
POS teklifi seçerken hangi maliyetleri karşılaştırmalı?
Farklı bankaların tekliflerini aynı satış hacmi ve ödeme günü için karşılaştırın. Komisyonun yanında üç ayrıntıyı yazılı olarak isteyin:
- Net kesinti: Kredi kartı, banka kartı, taksit ve yabancı kart işlemleri için BSMV dahil maliyet.
- Paranın geçiş günü: Ertesi gün, belirli bir bloke süresi veya farklı valör uygulaması.
- Sabit giderler: Aylık cihaz, yazılım, bakım, sanal POS veya başka sözleşme ücretleri.
Aylık toplam POS maliyetini görmek için o ay kesilen komisyon, vergi ve ilgili sabit ücretlerin toplamını kartlı satış cirosuna bölün. Örneğin 200.000 TL kartlı ciroya karşılık toplam 5.250 TL POS gideri oluşmuşsa efektif maliyet yüzde 2,625’tir. Bu ölçü, yalnızca ilan edilen komisyon yüzdesini karşılaştırmaktan daha anlamlı olabilir.
Sık sorulan sorular
POS komisyonu her bankada aynı mı?
Hayır. TCMB azami sınırları belirler; bankanın işyerinize sunduğu oran anlaşmaya, sektöre, kart tipine, satış hacmine ve ödeme zamanına göre farklı olabilir.
POS komisyonuna KDV mi, BSMV mi eklenir?
Bankanın tahsil ettiği POS komisyonu BSMV kapsamındadır. Kartla satılan ürün veya hizmetin KDV’si ise satışa ilişkin ayrı bir vergi konusudur. Ödeme kuruluşunun sunduğu hizmetlerde sözleşme ve vergi belgesini ayrıca inceleyin.
Blokeli POS her zaman daha mı ucuzdur?
Komisyon düşük olabilir ancak para daha geç kullanılabilir. Stok, kira veya tedarikçi ödemeleri bulunan işletme için bekleme süresinin maliyeti de önemlidir. Teklifteki net kesintiyi ve ödeme tarihini birlikte değerlendirin.
Bilgi kontrol tarihi: 19 Ekim 2026. Azami komisyon ve bloke süreleri TCMB düzenlemeleri; kartla ödemede müşteriden ek komisyon alınamaması ise 5464 sayılı Kanun esas alınarak kontrol edilmiştir. Hesaplamalarda kullanılan yüzde 2,50 ve örnek satış tutarları herhangi bir bankanın güncel teklifi değildir.