Ayın bitmesine bir hafta kaldı, vadesiz hesabınızda 600 TL var ama 4.000 TL’lik bir ödeme yapmanız gerekiyor. Banka hesabınızda ek hesap limiti tanımlıysa aradaki tutarı kullanabilirsiniz. Ödeme gerçekleşir; hesap bakiyesi ise eksiye düşer. Bu kolaylığın bedeli, bankadan fiilen kullanılan kredi tutarına gün gün işleyen faizdir.
Ek hesap ya da kredili mevduat hesabı (KMH), vadesiz hesaba bağlı bir kredi limitidir. Garanti BBVA’nın Avans Hesap, Akbank’ın Artı Para, Yapı Kredi’nin Esnek Hesap gibi farklı isimlerle sunduğu ürünler aynı temel ihtiyaca cevap verir. Ancak ürün adının farklı olması, faiz ve borç ödeme kurallarının her bankada birebir aynı olduğu anlamına gelmez.
Ek hesap nasıl çalışır, hesap neden eksiye düşer?
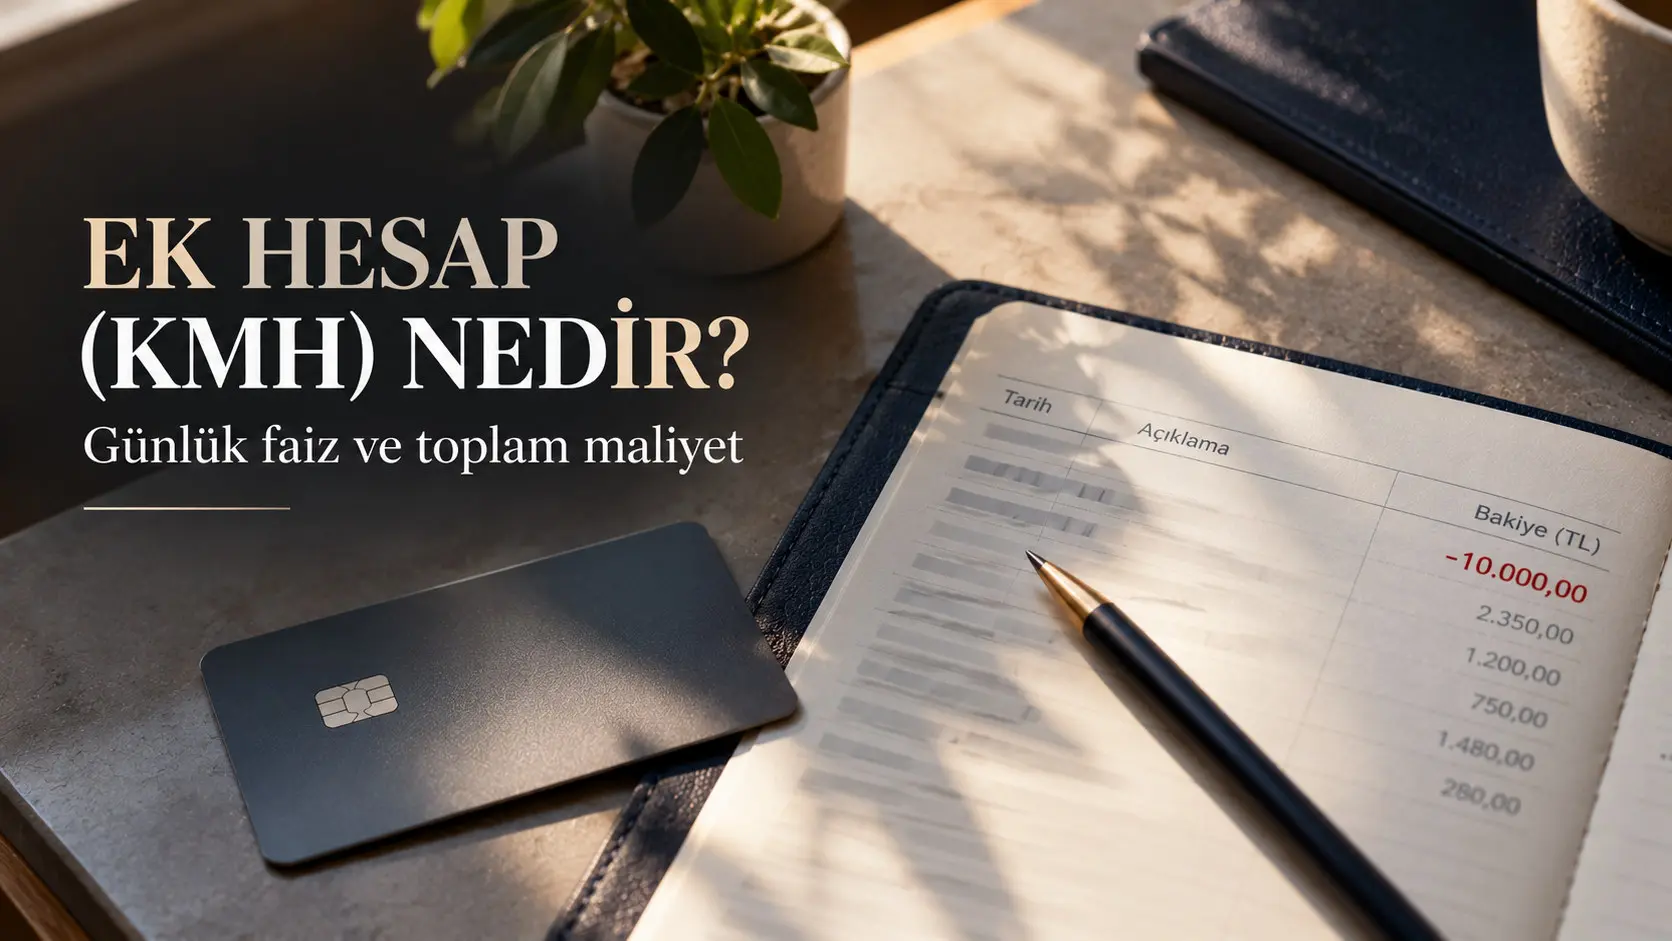
Bankanız 20.000 TL KMH limiti tanımlamış olsun. Hesabınızda yeterli para yokken 5.000 TL çektiğinizde veya KMH kullanımına izin verilen bir ödeme yaptığınızda bu tutar kredi borcuna dönüşür. Henüz kullanmadığınız 15.000 TL ise kredi limiti olarak bekler. Kullanmadığınız bölüm için faiz işlemez; faiz yalnızca çektiğiniz veya harcadığınız 5.000 TL ve bu tutarın kullanım süresi üzerinden hesaplanır.
Hesap ekranında görülen kullanılabilir bakiye ile gerçek hesap bakiyesi arasındaki fark bu nedenle önemlidir. Örneğin bakiye −5.000 TL iken kalan 15.000 TL’lik KMH limiti bazı bankaların ekranında kullanılabilir tutara dahil edilebilir. Bu, bankada 15.000 TL birikiminiz bulunduğu anlamına gelmez.
Hesaba maaş veya havale geldiğinde banka, sözleşmedeki mahsup kuralları çerçevesinde para girişini KMH borcunu azaltmak için kullanabilir. 5.000 TL’lik eksi bakiyeye 3.000 TL girmesi, anapara borcunu 2.000 TL’ye indirebilir. Birikmiş faiz ve vergiler ise ayrıca hesaba yansıtılacağından yalnızca eksi bakiyenin kapanmasına bakarak borcun tamamen bittiğini varsaymamak gerekir.
KMH faiz oranı Ekim 2026’da ne kadar?
TCMB’nin Ekim 2026 tablosuna göre kredili mevduat hesaplarında uygulanabilecek aylık azami akdi faiz %4,25, azami gecikme faizi %4,55’tir. Bunlar bankanın her müşteriye uygulamak zorunda olduğu oranlar değil, geçemeyeceği üst sınırlardır. Sözleşmenizde daha düşük bir oran varsa hesabı o oran üzerinden yapmalısınız. TCMB’nin 22 Ekim’de politika faizini indirmesi de ek hesap faizinin aynı gün otomatik olarak aynı miktarda düştüğü anlamına gelmez.
KMH kullanımlarında ayrıca faiz tutarı üzerinden %15 Banka ve Sigorta Muameleleri Vergisi (BSMV) ile %15 Kaynak Kullanımını Destekleme Fonu (KKDF) uygulanır. Bu iki yükümlülük anaparanın %30’u değildir; hesaplanan faizin toplam %30’u kadar ilave maliyettir.
10.000 TL ek hesap borcunun 7 günlük faizi nasıl hesaplanır?
Örneği sade tutalım: 10.000 TL’yi hiç azaltmadan yedi gün kullandınız; aylık faiz %4,25, hesaplama dönemi 30 gün ve başka işlem ücreti yok. Önce aylık oranı günlük paya çeviriyoruz: 10.000 × 0,0425 × 7 ÷ 30 = 99,17 TL faiz. Ardından 14,88 TL BSMV ve 14,88 TL KKDF ekleniyor. Yuvarlamadan önceki değerler esas alındığında toplam yaklaşık 128,92 TL’ye ulaşıyor.
| Kullanılan tutar | Süre | Vergi/fon dahil örnek maliyet |
|---|---|---|
| 5.000 TL | 3 gün | 27,63 TL |
| 10.000 TL | 7 gün | 128,92 TL |
| 10.000 TL | 30 gün | 552,50 TL |
| 20.000 TL | 15 gün | 552,50 TL |
Tablodaki bütün tutarlar aylık %4,25 faiz, 30 günlük ay ve faiz üzerine toplam %30 vergi/fon varsayımıyla hesaplanmıştır. Örnekler gerçek banka teklifini veya kesin ekstre borcunu göstermez. Bankanın gün sayımı, valör tarihi, küsurat yuvarlaması ve kullanılan tutarın ara günlerde değişmesi sonucu etkileyebilir. Aynı gün içinde kapatılan kullanımda dahi bazı bankalarda en az bir günlük faiz doğabilir.
Önemli olan yalnızca kaç gün geçtiği değil, her günün sonunda ne kadar kredi borcu kaldığıdır. Örneğin 10.000 TL’nin beş gününü kullandıktan sonra 6.000 TL ödediyseniz kalan günler için faiz hesabı 10.000 TL üzerinden değil, kalan 4.000 TL üzerinden devam eder. Birden fazla para girişi ve çıkışı bulunan hesaplarda tek formül yerine günlük bakiye hareketlerini izlemek daha doğru sonuç verir.
Maaş hesaba yatarsa KMH borcu kendiliğinden kapanır mı?
Vadesiz hesabın bağlı olduğu KMH’de para girişi, bankanın sözleşme ve tahsilat düzenine göre eksi bakiyeyi azaltabilir. Ancak bu mekanizma her ek hesabı taksitli krediye dönüştürmez. Normal KMH’de anaparanın ne zaman kapatılacağı ve faiz tahakkukunun hangi tarihte yapılacağı sözleşmedeki hesap kesim ve ödeme şartlarına bağlıdır. Taksitli ek hesap ise ayrıca sunulan, ödeme planı farklı bir üründür.
Bu nedenle maaş yattıktan sonra üç alanı birlikte kontrol edin: kullanılan KMH anaparası, tahakkuk etmiş veya işlemiş faiz ve ödenmesi gereken minimum ya da dönemsel tutar. Bakiye sıfıra yaklaşmış olsa bile ekstrede bekleyen vergiler bulunabilir. Mobil uygulamada KMH detayını açıp son ödeme tarihiyle faiz tahakkukunu görmek, gereksiz gecikmeyi önler.
Ek hesap borcu ödenmezse ne olur?
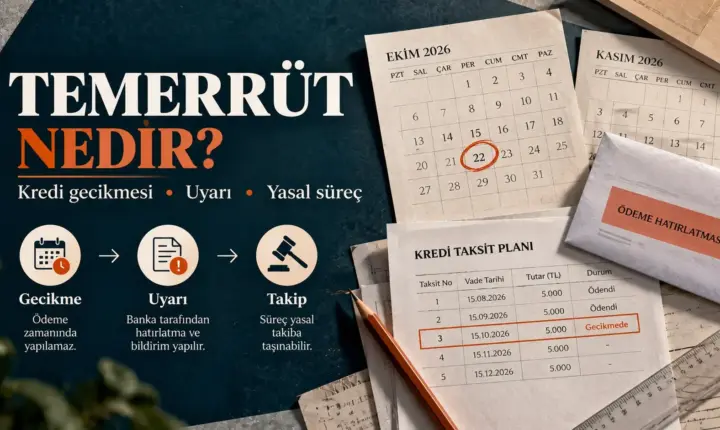
Faiz tahakkukunun ödenmemesi veya sözleşmedeki ödeme yükümlülüğünün aksaması, gecikme faizi ve kredi ödeme sicilinde olumsuz kayıt riski doğurabilir. Ancak her eksi bakiyeyi aynı gün yasal takip başlamış gibi yorumlamak doğru değildir. Gecikmenin ne zaman temerrüde dönüştüğü, bankanın hangi bildirimleri yapacağı ve takibin ne zaman gündeme gelebileceği sözleşmeye ve ilgili mevzuata göre değerlendirilir.
Bu farkı daha ayrıntılı incelemek isteyenler için Bankamatic’teki temerrüt ve kredi borcunda gecikme rehberi ödeme gecikmesiyle hukuki takip arasındaki aşamaları açıklıyor. Birikmiş borcu bir başka KMH’den çekerek kapatmak ise borcu ortadan kaldırmaz; yalnızca maliyeti başka bir hesaba taşıyabilir.
Ek hesap limiti kaç TL olabilir? 2026’daki gelir kuralı
BDDK’nın 29 Ocak 2026 tarihli kararı uyarınca bireysel KMH hesabı açılışında ve mevcut limit artışında, bankanın belgelere dayanarak belirlediği aylık ortalama gelirin en fazla iki katı esas alınır. Örneğin 30.000 TL belgelenmiş aylık ortalama geliri bulunan bir kişi için bu kuralın üst sınırı 60.000 TL’dir. Bankanın 60.000 TL limit onaylama zorunluluğu yoktur; kredi değerlendirmesi sonucunda daha düşük limit tanımlayabilir veya başvuruyu reddedebilir. Eğitim kurumlarıyla yapılan sözleşmeler kapsamındaki belirli eğitim ödemeleri için istisna bulunur.
Kullanılabilir limitin yüksek olması avantaj gibi görünse de acil ihtiyaç dışında sürekli kullanıldığında her ay düzenli bir faiz gideri oluşturabilir. Özellikle kira, fatura ve market harcamalarının her ay KMH ile karşılanması, geçici nakit açığının kalıcı borç alışkanlığına dönüştüğünü gösterebilir.
KMH kapatmadan önce kontrol edilmesi gerekenler
Ek hesaptan çıkmak için önce güncel borç tutarını ve işlemiş faizi öğrenin. İstenen ödemeyi yaptıktan sonra hesap hareketlerinde hem anapara hem faiz ve vergilerin kapandığını doğrulayın. Yalnızca borcu sıfırlamak, tanımlı KMH limitini otomatik olarak iptal etmeyebilir; limiti kapatmak isterseniz ayrıca banka üzerinden talepte bulunmanız gerekebilir. KMH’nin günlük hesaplama kolaylığı, uzun süreli finansman için mutlaka en düşük maliyetli seçenek olduğu anlamına gelmez.
İşlem yapmadan önce bankanızın sözleşmesindeki faiz oranını kontrol edin; güncel yasal üst sınırlar ise TCMB’nin azami faiz oranları tablosunda yayımlanır. Bu yazıdaki hesaplama 24 Ekim 2026 koşullarına göre hazırlanmış bilgilendirici bir örnektir.