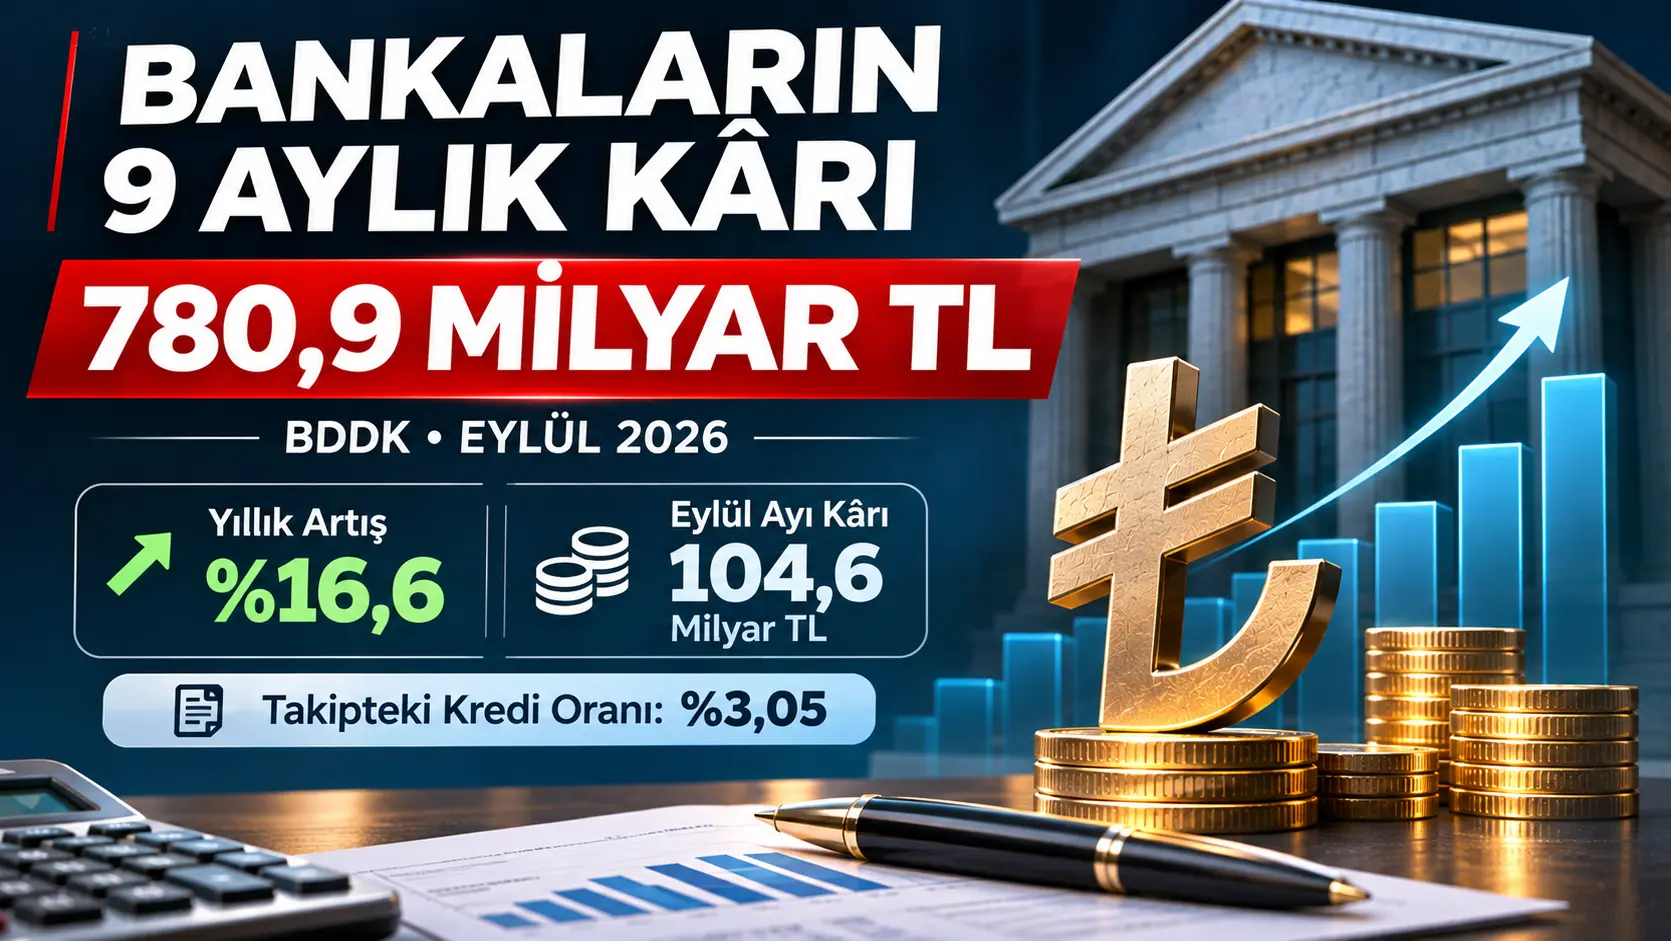
Türkiye’de bankalar 2026’nın ilk dokuz ayında 780,9 milyar TL net kâr elde etti. BDDK’nın 30 Ekim’de açıkladığı Eylül verilerine göre kâr geçen yılın aynı dönemine kıyasla yüzde 16,6 büyüdü. Eylüldeki tek aylık kâr ise yaklaşık 104,6 milyar TL’ye çıktı. Bu rakamlara eşlik eden iki gelişme önemli: Bankaların mevduat için ödediği maliyet kredi getirisine göre daha hızlı geriledi, takipteki kredi oranı ise yüzde 3’ü geçti.
Yüksek kâr rakamı bankaların bütün risklerinin azaldığı anlamına gelmiyor. Bankacılık bilançosunda gelir artışı ve kredi tahsilatındaki bozulma aynı anda görülebiliyor. Eylül tablosu tam olarak bu ayrışmayı ortaya koyuyor.
Dokuz aylık bilanço: Net kâr 780,9 milyar TL (+%16,6), toplam aktifler yaklaşık 57 trilyon TL, kredi hacmi 28,8 trilyon TL. Eylül ayı net kârı yaklaşık 104,6 milyar TL, takibe dönüşüm oranı %3,05.
Bankaların dokuz aylık kârı neden arttı?
Bankaların gelirleri tek bir kalemden oluşmuyor. Kredi faizlerinden elde edilen gelir, mevduat ve diğer fonlama kaynaklarına ödenen faiz, hizmet ücretleri, komisyonlar, menkul kıymet işlemleri ve kredi riskine ayrılan karşılıklar net sonuç üzerinde birlikte etkili. Bu nedenle sektördeki 780,9 milyar TL’lik net kârı doğrudan “kredi faizi geliri” olarak okumak yanlış olur.
Özellikle Eylül ayında Türk lirası kredi getirisi ile mevduat maliyetinin farklı hızlarda düşmesi faiz makasını destekledi. Piyasa verilerinde TL kredi getirisi yüzde 43,8’den yüzde 41,9’a, TL mevduat maliyeti ise yüzde 39,6’dan yüzde 36,1’e geriledi. Aradaki makas yaklaşık yüzde 4,3’e çıktı; bir önceki aya göre genişleme yaklaşık 1,26 yüzde puan oldu. Bunlar sektörün gelir-maliyet göstergeleri; müşterinin banka şubesinden alacağı güncel kredi veya mevduat teklifleriyle aynı şey değil.
Vadeli hesapta yalnız ilan edilen faiz değil, gerçek net getiri de önemli. Bankamatic’in 100 bin TL mevduat için net getiri karşılaştırması, hesap türü ve faiz işlemeyen bakiye farklarının tasarruf sahibine nasıl yansıdığını inceliyor.
Eylül ayında kâr hızlandı, yıllık karşılaştırmada farklı bir tablo var
Eylül ayında bankacılık sektörü yaklaşık 104,6 milyar TL net kâr elde etti. Ağustosun yaklaşık 80 milyar TL’lik kârına kıyasla aylık belirgin bir artış söz konusu. Buna rağmen Eylül 2025’in yaklaşık 106,3 milyar TL’lik sonucunun hafif altında kalındı. Tek bir güçlü ayı yılın tamamında aynı hızın süreceğinin işareti saymak bu nedenle doğru olmaz.
| Gösterge | BDDK Eylül 2026 | Karşılaştırma |
|---|---|---|
| Ocak-Eylül net kâr | 780,9 milyar TL | Yıllık +%16,6 |
| Eylül net kârı | Yaklaşık 104,6 milyar TL | Ağustosta yaklaşık 80 milyar TL |
| Toplam aktifler | Yaklaşık 57 trilyon TL | Yıllık +%30,7 |
| Toplam krediler | Yaklaşık 28,8 trilyon TL | Yıllık +%35,8 |
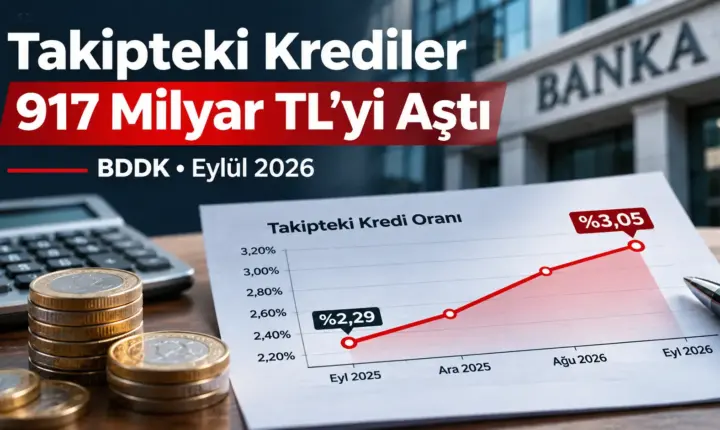
| Takibe dönüşüm oranı | %3,05 | Eylül 2025: %2,29 |
Veriler BDDK’nın Eylül 2026 aylık sektör göstergelerinden alınmıştır. Eylül tek aylık net kârı kümülatif sonuçların farkından hesaplanabilir; önceki ay verilerindeki revizyon nedeniyle kaynaklar arasında küçük farklılıklar bulunabilir.
Bankaların büyüyen bilançosu ne anlatıyor?
Bankacılık sektörünün aktif büyüklüğü Eylül 2025’te yaklaşık 43,6 trilyon TL iken Eylül 2026’da 57 trilyon TL’ye ulaştı. Aynı dönemde krediler 21,2 trilyon TL’den 28,8 trilyon TL’ye çıktı. Bu tutarlar nominal büyümeyi gösteriyor; yüksek enflasyon ortamında doğrudan reel kredi genişlemesi veya reel kâr artışı anlamına gelmiyor.
Banka bilançosunu değerlendirirken yalnız toplam aktiflere bakmak yerine kredilerin kalitesini, fonlama maliyetini ve özkaynaklara göre sağlanan kârlılığı da birlikte ele almak gerekiyor. Sermaye yeterliliği standart oranı Eylül sonunda yaklaşık yüzde 16,7 düzeyindeydi. Bu oran, net kâr tutarından ayrı bir dayanıklılık göstergesi.
Takipteki krediler artarken bankalar nasıl kâr ediyor?
Eylül sonunda takipteki kredi oranı yüzde 3,05’e çıktı. Bir yıl önce yüzde 2,29’du. Sorunlu alacak stokundaki artış, kredi kalitesine dair uyarı niteliğinde. Yine de takipteki bir kredinin tamamı aynı gün kesin zarara dönüşmüyor; tahsilat, teminat ve ayrılan karşılıkların etkisi zaman içinde finansal tablolara yansıyor.
Bu yüzden “bankalar kâr ettiğine göre geri ödeme sorunu yok” yorumu da “takipteki krediler arttığı için kârın tamamı geçersiz” yorumu da bilançoyu eksik okur. Önemli olan faiz gelirinin devamlılığı ile kredi riskinin maliyetinin sonraki çeyreklerde nasıl şekilleneceği.
Takipteki alacakların tutarı, aylık değişimi ve oran hesabı için Bankamatic’in takipteki kredilere ilişkin Eylül verileri analizine de bakılabilir. Bağlantı yayın sisteminde doğrulanamıyorsa otomatik olarak çıkarılmalıdır.
Faiz makası genişlediğinde müşterinin kazancı da artar mı?
Banka açısından kredi getirisi ile mevduat maliyeti arasındaki farkın açılması marjı destekleyebilir. Tasarruf sahibi açısından aynı gelişme, mevduatın yenilenmesinde daha düşük faiz teklifiyle karşılaşma ihtimali anlamına gelebilir. Borçlanan için ise kredi maliyetinin hemen aynı ölçüde gerilemesi garanti değil; kredi türü, risk primi ve vade belirleyici.
Bankaların kârının artması ile mevduat sahibinin getirisi arasında doğrudan ve otomatik bir ilişki bulunmuyor. Örneğin kredi getirisi yavaş düşerken mevduat maliyeti daha hızlı gerilerse bankanın faiz marjı genişleyebilir, fakat mevduat müşterisinin kazancı düşebilir. Merkez Bankasının 22 Ekim’deki faiz kararı ve sonraki veri akışı için Bankamatic’in faiz kararı değerlendirmesi ayrıca okunabilir.
Yılın son çeyreğinde hangi üç gösterge öne çıkıyor?
Bankaların son çeyrekte aynı kâr hızını koruyup korumayacağını tek bir aylık bilanço belirlemiyor. Faiz marjının seyri, kredi tahsilat performansı ve karşılık giderleri birlikte izlenmeli. Özellikle kredi hacmi büyürken takibe dönüşüm oranının da yükselmesi, net faiz gelirindeki toparlanmanın ne ölçüde kalıcı olacağını anlamak açısından kritik.
Eylül verilerinin gösterdiği resim net: Sektörün nominal bilançosu ve dokuz aylık kârı büyümüş durumda, fakat kredi kalitesine ilişkin baskı ortadan kalkmış değil. Bankamatic açısından haberin asıl değeri de yüksek kâr rakamıyla bu risk göstergelerini aynı tabloda okuyabilmekte.
Veri dönemi: Ocak-Eylül 2026. Resmî veri kaynağı: BDDK 30 Ekim 2026 Aylık Bankacılık Sektörü Bülteni. Haber metninde dış bağlantı kullanılmamıştır.