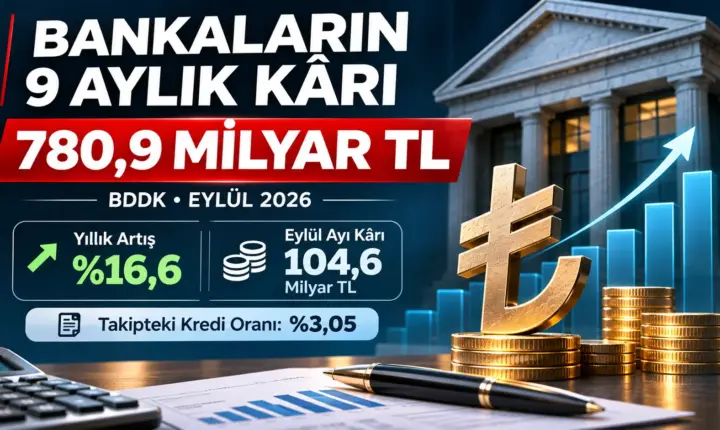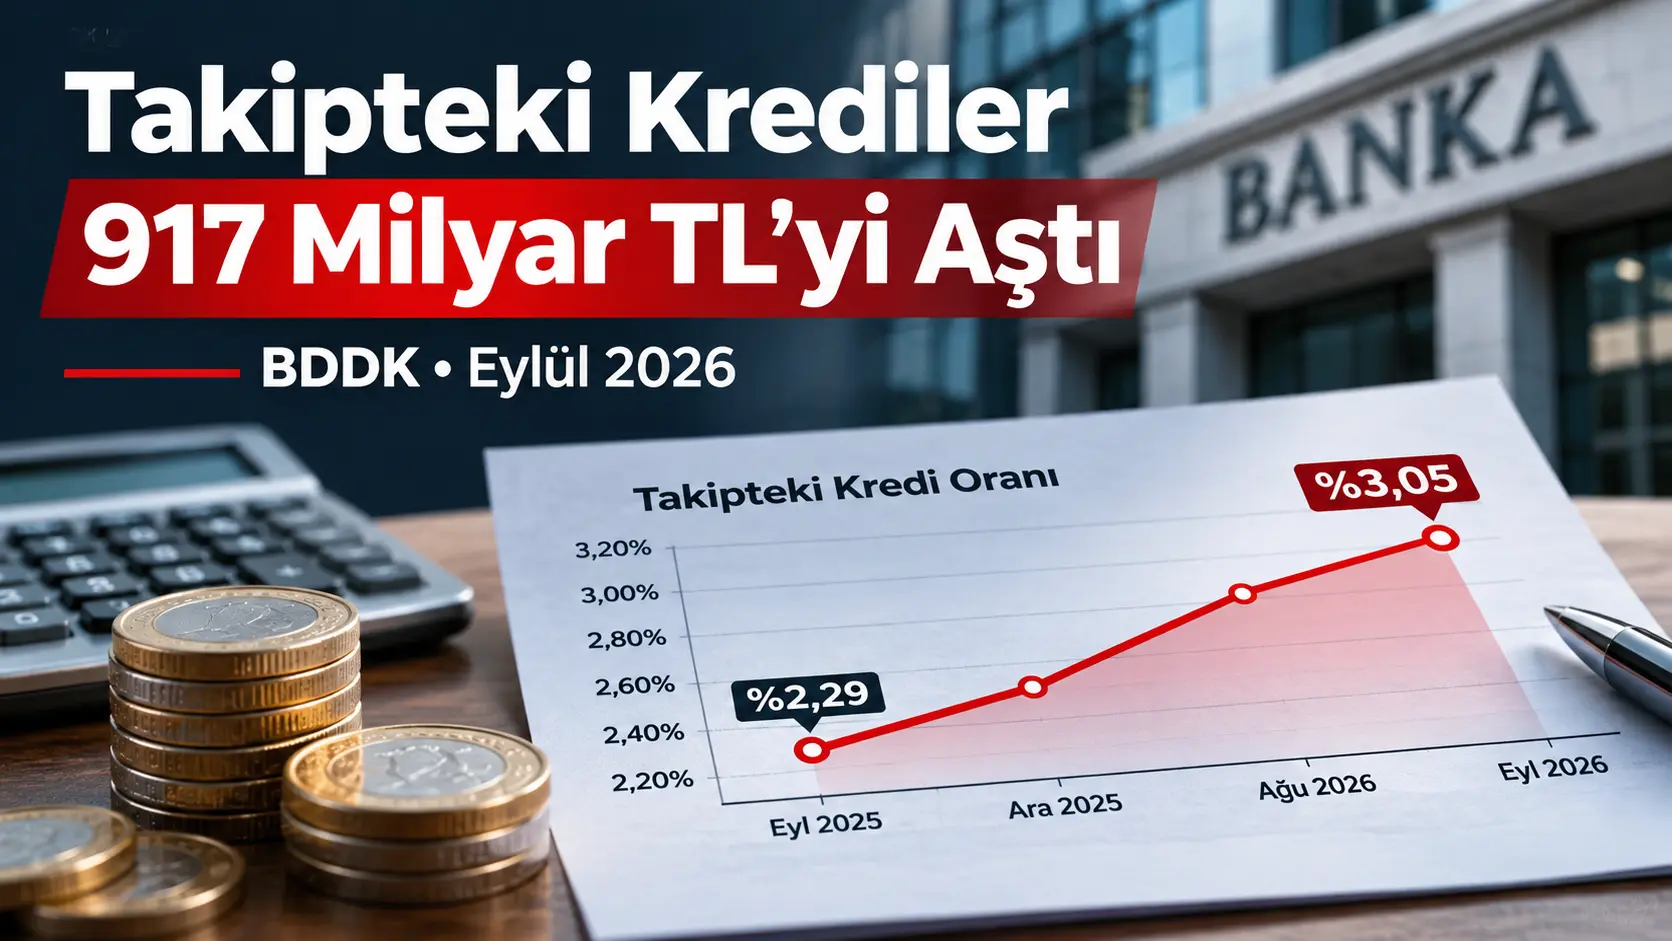
Türkiye’de bankaların geri ödemesinde sorun yaşadığı kredi stoku, toplam kredi portföyünden daha hızlı büyüyor. Bankacılık Düzenleme ve Denetleme Kurumunun (BDDK) Eylül 2026 verilerine göre takipteki alacaklar 917,3 milyar TL’ye ulaştı. Bir ayda yaklaşık 59,5 milyar TL artan tutarın yanı sıra, kredilerin takibe dönüşüm oranı da yüzde 3,05’e çıktı.
Bu gelişmenin önemi yalnızca takipteki alacak tutarının yükselmesinde değil. Bankaların toplam kredileri büyüdüğü hâlde sorunlu kredilerin portföy içindeki ağırlığı da artıyor. Eylül 2025’te yüzde 2,29 olan takibe dönüşüm oranı, bir yıl içinde 0,76 yüzde puan yükseldi.
BDDK verilerinde öne çıkanlar: Eylül sonunda takipteki alacak 917,3 milyar TL; takibe dönüşüm oranı %3,05. Ağustos oranı %2,92, Eylül 2025 oranı %2,29. Bir ayda takipteki tutar yaklaşık 59,5 milyar TL büyüdü.
Sorunlu krediler bir ayda ne kadar arttı?
BDDK’nın aylık sektör verilerinde takipteki alacaklar ağustosta 857,8 milyar TL, eylülde 917,3 milyar TL olarak yer aldı. Aylık artış yaklaşık yüzde 6,9. Aynı dönemde toplam kredilerin büyüme oranı yaklaşık yüzde 2,2 oldu. Dolayısıyla sorunlu alacaklardaki artışı, sadece bankaların daha fazla kredi vermesiyle açıklamak yeterli değil.
| Gösterge | Önceki dönem | Eylül 2026 |
|---|---|---|
| Takipteki alacak tutarı | Ağustos: 857,8 milyar TL | 917,3 milyar TL |
| Takibe dönüşüm oranı | Ağustos: %2,92 | %3,05 |
| Takibe dönüşüm oranı (yıllık) | Eylül 2025: %2,29 | %3,05 |
| Toplam krediler | 2025 yıl sonuna göre %24,4 artış | 28,77 trilyon TL |
Takibe dönüşüm oranı, takipteki kredi tutarının kredi portföyüyle ilişkisini ölçer; her 100 kredi müşterisinden yaklaşık üçünün icralık olduğu şeklinde yorumlanamaz. Oran borçlu kişi sayısını değil, ilgili kredi tutarlarını esas alır.
Kredi büyürken ödeme riski neden daha görünür hale geldi?
Bankaların toplam kredileri Eylül 2026 sonunda yaklaşık 28,77 trilyon TL’ye ulaştı. 2025 sonuna göre kredi stokundaki artış yüzde 24,4 olurken takipteki alacaklar aynı karşılaştırmada yüzde 54,5 büyüdü. Başka bir deyişle, sorunlu alacak stoku kredi portföyünün genişleme hızının üzerinde arttı.
Bu iki seriyi birlikte okumak, kredi kalitesindeki değişimi izlemek için yalnızca manşet tutarına bakmaktan daha sağlıklı. Örneğin kredi hacmi hızla büyüdüğünde takipteki alacak tutarı artsa bile oran sabit kalabilir. Eylül verisinde ise hem stok büyüdü hem de takibe dönüşüm oranı yükseldi.
Bankalar takipteki kredilerin ne kadarına karşılık ayırdı?
Eylül itibarıyla takipteki alacaklar için karşılık oranı yüzde 74,3 oldu. Ağustosta yüzde 76,4 düzeyindeki bu göstergenin gerilemesi, risk yönetimi açısından ayrıca izlenmesi gereken bir gelişme. Yine de karşılık oranındaki değişim, tek başına bankaların aynı tutarda gerçekleşmiş zarar yazdığı anlamına gelmez. Teminat, tahsilat beklentisi ve muhasebe sınıflandırması da değerlendirmeye dâhildir.
Öte yandan BDDK verilerinde sektörün Eylül sonu sermaye yeterliliği standart oranı yüzde 16,70 olarak yer aldı. Kredi kalitesi, sermaye gücü ve kârlılık farklı göstergelerdir; bunların herhangi birinden hareketle sektörün tamamı için tek cümlelik bir risk hükmü çıkarmak doğru olmaz.
Takipteki kredilerdeki artış vatandaş için ne anlama geliyor?
Takibe dönüşüm oranı bankacılık sisteminin toplam fotoğrafını verir. Ancak sadece bu tabloya bakılarak ihtiyaç kredisi, konut kredisi, kredi kartı veya ticari kredilerin hangisindeki bozulmanın daha baskın olduğu belirlenemez. Bu ayrım için kredi türlerine ilişkin alt kırılımların ayrıca incelenmesi gerekir.
Kredi taksitini geciktiren bir kişi açısından da herhangi bir gecikme ile alacağın bankaca takipte sınıflandırılması aynı şey değildir. Sözleşmenin koşulları, gecikmenin süresi ve kredi türü dikkate alınır. Ödeme güçlüğü yaşayan müşterinin bankasıyla zamanında görüşerek güncel borç bakiyesini, gecikme maliyetini ve varsa yeniden ödeme seçeneklerini yazılı öğrenmesi önemlidir.
Önümüzdeki aylarda hangi veriye bakılmalı?
Takipteki kredilerde tutar ve oran artışının aynı anda devam edip etmeyeceği, bankacılık sektörünün kredi kalitesi için temel izleme başlıklarından biri. Yeni kullandırılan kredilerin hacmi, geri kazanılan alacaklar, takipten çıkan dosyalar ve bankaların ayırdığı karşılıklar bu görünümü birlikte şekillendiriyor.
BDDK’nın Eylül bülteni bankaların toplam bilançosuna ilişkin önemli bir uyarı sinyali sunsa da veriler tek başına ileride kaç kişinin temerrüde düşeceğini veya bankaların kredi faizlerini nasıl değiştireceğini göstermiyor. Bu nedenle sonraki dönemlerde yalnızca takipteki alacakların TL tutarını değil, takibe dönüşüm oranını ve kredi hacmini birlikte karşılaştırmak gerekiyor.
Veri dönemi: Eylül 2026. Resmî kaynak: BDDK, 30 Ekim 2026 tarihli İnteraktif Aylık Bankacılık Sektörü Bülteni.