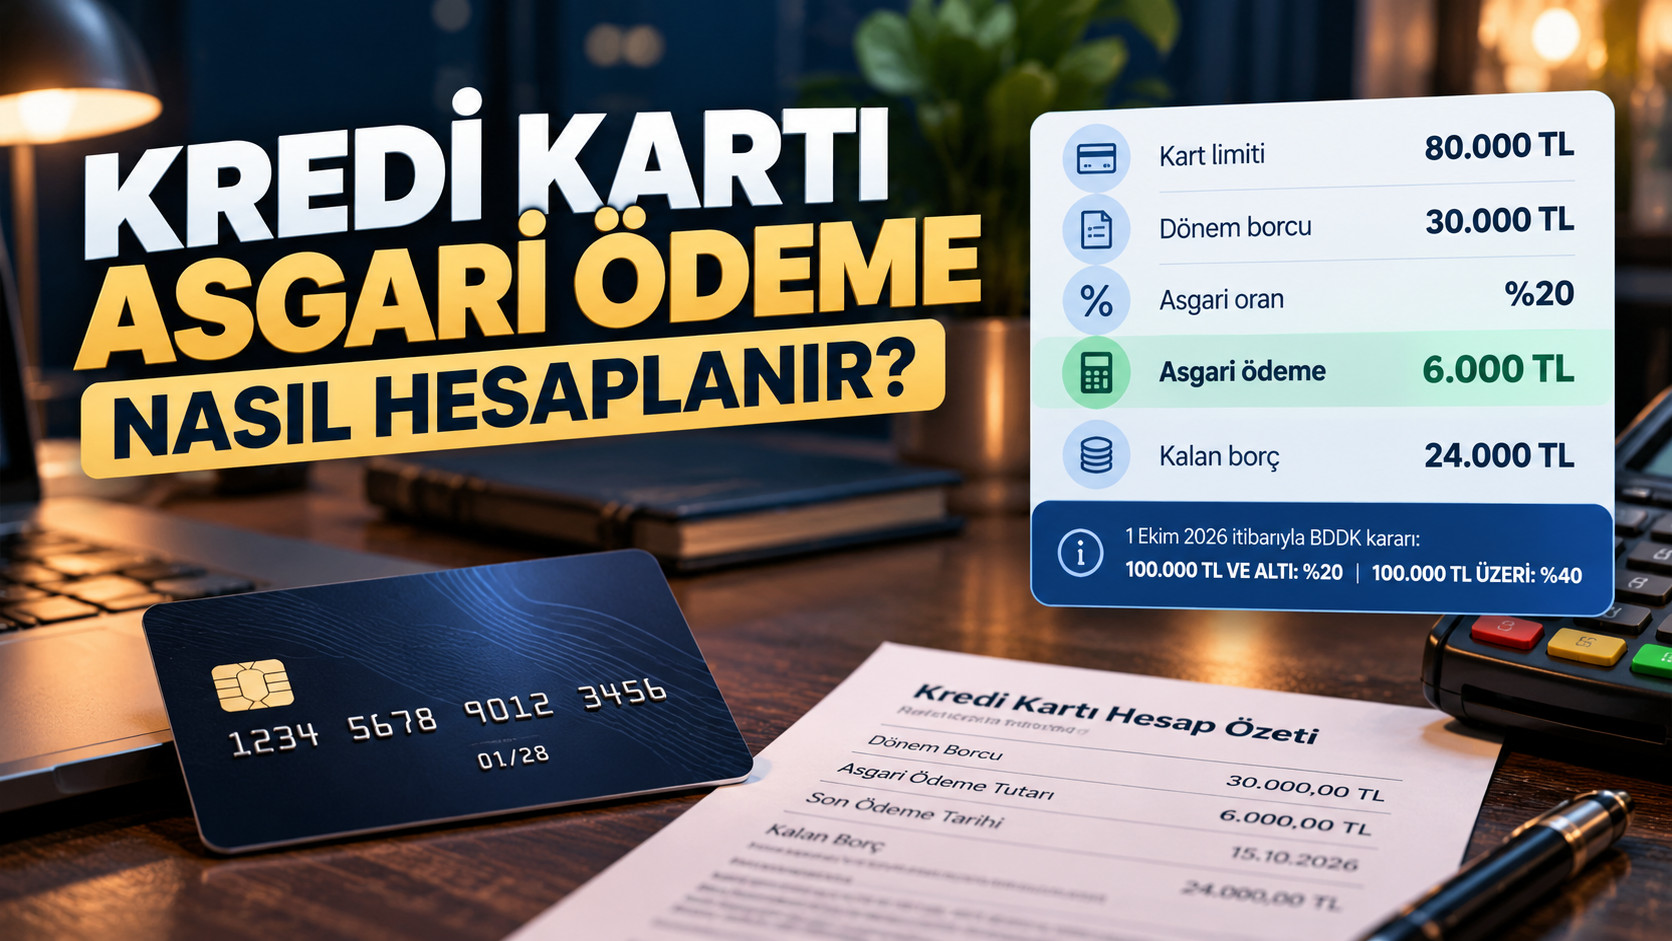
Kredi kartı asgari ödeme tutarı, ekstrede yazan dönem borcunun son ödeme tarihine kadar yatırılması gereken en düşük kısmıdır. BDDK’nın 1 Ekim 2026 tarihli düzenlemesine göre kart limiti 100.000 TL ve altında olanlarda asgari ödeme oranı %20, 100.000 TL’nin üzerinde olanlarda %40’tır. Hesaplama kartın toplam limiti üzerinden değil, o ayın dönem borcu üzerinden yapılır.
Örneğin 80.000 TL limitli kartınızın ekstre borcu 30.000 TL ise asgari tutar 6.000 TL’dir. Kart limitiniz 150.000 TL olsaydı aynı 30.000 TL borç için 12.000 TL ödemeniz gerekirdi. Oranı belirleyen limit, ödeyeceğiniz tutarı belirleyen ise dönem borcudur.
2026 kredi kartı asgari ödeme oranları ne kadar?
BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı kararıyla, %20 ile %40 oranlarını ayıran kredi kartı limiti eşiği 50.000 TL’den 100.000 TL’ye çıkarıldı. Oranların kendisi değişmedi. Dolayısıyla limitiniz tam 100.000 TL ise %20 grubundasınız; bu sınırı aşan limitlerde %40 oranı uygulanıyor.
| Kredi kartı limit grubu | Asgari ödeme oranı |
|---|---|
| 100.000 TL ve altı | %20 |
| 100.000 TL üzeri | %40 |
100.000 TL tam sınır değerdir
Limitiniz 100.000 TL ise asgari oran %20; 100.000 TL’yi aşıyorsa %40’tır. Bankanın müşteriye tanımladığı limit ve hesap özetindeki asgari tutar esas alınmalıdır. Yeni düzenleme öncesinde kesilmiş ekstrelerde farklı tutar görürseniz bankanızdan uygulama dönemini doğrulayın.
Kredi kartı asgari ödeme tutarı nasıl hesaplanır?
Hesaplama için iki bilgiye ihtiyacınız var: Ekstredeki dönem borcu ve asgari ödeme oranınızı belirleyen kart limit grubu. Formül basittir: Asgari ödeme = dönem borcu × asgari ödeme oranı. Kartın kullanılabilir limiti, son ay yapılan toplam alışverişler veya yalnızca kalan taksitlerin toplamı bu formülde dönem borcunun yerine geçmez.
| Kart limiti | Dönem borcu | Asgari tutar | Kalan borç |
|---|---|---|---|
| 40.000 TL | 15.000 TL | 3.000 TL | 12.000 TL |
| 80.000 TL | 30.000 TL | 6.000 TL | 24.000 TL |
| 100.000 TL | 30.000 TL | 6.000 TL | 24.000 TL |
| 150.000 TL | 30.000 TL | 12.000 TL | 18.000 TL |
Örnek hesap: 30.000 TL’lik ekstre
Kart limiti: 80.000 TL
Dönem borcu: 30.000 TL
Asgari ödeme oranı: %20
Ödenmesi gereken asgari tutar: 6.000 TL
Ödeme sonrası kalan dönem borcu: 24.000 TL
Hesaplama: 30.000 × 0,20 = 6.000 TL. Kalan 24.000 TL silinmez; sonraki döneme taşınır ve ilgili faiz koşullarına tabidir.
Kart limiti artarsa aynı borcun asgari ödemesi de artar mı?
Evet, limit artışı sizi %20 grubundan %40 grubuna geçiriyorsa aynı dönem borcunda hesaplanan asgari tutar yükselebilir. Mesela 80.000 TL limitli kartta 30.000 TL borcun asgarisi 6.000 TL iken limit 120.000 TL’ye çıktığında aynı borç için oran %40 ve asgari tutar 12.000 TL olur. Limit değişikliğinin hangi hesap kesiminden itibaren uygulanacağını bankanızın ekstre bilgisi belirler.
Burada kullanılabilir limit ile tanımlı kart limitini karıştırmayın. Toplam limiti 120.000 TL olan kartın kullanılabilir limiti yalnızca 5.000 TL kalmış olsa bile %20 dilimine indiği anlamına gelmez. Aynı bankadaki birden fazla kart için ortak müşteri limiti uygulanabiliyorsa hesap özetindeki oranı kontrol etmek özellikle önemlidir.
Asgari tutarı ödersem kalan borca faiz işler mi?
Evet. Asgari tutarı son ödeme tarihine kadar yatırmak, ödenmeyen dönem borcunun faizsiz kalmasını sağlamaz. Alışverişten kalan tutara bankanın uyguladığı akdi faiz, ilgili vergi ve fon yükleriyle birlikte yansıyabilir. Borcun tamamının zamanında ödenmesi ise normal alışverişlerden doğan borç için faiz oluşmasını önler; nakit avans gibi işlemlerin faiz başlangıcı farklıdır.
Asgari ödeme oranıyla faiz oranı da birbirinden farklıdır. Asgari oran hesabında kart limiti dikkate alınırken, TCMB’nin kredi kartı azami akdi faiz kademeleri dönem borcu aralıklarına göre farklılaşır. Bu nedenle “asgari ödemem %40 ise faizim de %40” yorumu yanlıştır.
Ödenecek faiz, bakiye ve gün sayısına göre hesaplandığı için yalnızca kalan borcu belli bir aylık oranla çarpmak her zaman gerçek ekstre sonucunu vermez.
Asgari ödemeden daha az yatırılırsa ne olur?
Son ödeme tarihinde asgari tutarın altında kalırsanız eksik kalan asgari kısım için gecikme faizi uygulanabilir. Asgariyi aşan ve ödenmemiş kalan borç bakımından akdi faiz söz konusu olabilir. Ayrıca gecikmeler ödeme geçmişinizi ve kredi değerlendirmenizi olumsuz etkileyebilir.
Üç kez yalnızca asgariyi ödemek kartı kapatmaz
Yönetmelikteki yaptırım, asgari tutarın ödenmemesiyle ilgilidir. Bir takvim yılında toplam üç kez asgari tutarı ödenmeyen kart nakit kullanımına; üst üste üç kez ödenmeyen kart ise nakit kullanımı ile alışverişe kapatılır. Sadece asgariyi zamanında ödemekle asgariyi hiç ödememek aynı durum değildir.
Asgari ödeme tutarı nereden öğrenilir?
Bankanızın mobil uygulamasında kredi kartını seçip “Ekstre”, “Hesap Özeti” veya “Dönem Borcu” ekranını açın. Orada dönem borcunun yanında asgari ödeme tutarını ve son ödeme tarihini görürsünüz.
Bankanın hesapladığı tutar ile genel formülle bulduğunuz tutar farklıysa, özellikle yeni limit değişikliği veya önceki dönemden taşınan borç varsa ekstredeki rakamı esas alarak bankadan açıklama isteyin.
Taksitli alışverişlerde yalnızca o ekstreye yansıyan taksitler dönem borcuna girer; henüz vadesi gelmeyen diğer taksitlerin tamamı otomatik olarak o ayın asgari hesabına eklenmez. Nakit avans ise dönem borcuna yansımasının yanında işlem tarihinden başlayan ayrı faiz maliyeti doğurabilir.
Sık sorulan sorular
Asgari ödeme tutarı her ay aynı mı olur?
Hayır. Aynı limit grubunda kalsanız bile dönem borcu değiştikçe hesaplanan asgari tutar da değişir. Önceki dönemden devreden borç ve faizler sonraki hesap özetini etkileyebilir.
100.000 TL kredi kartı limitinde asgari ödeme yüzde kaç?
1 Ekim 2026 tarihli BDDK kararına göre limit tam 100.000 TL ise oran %20’dir. %40 oranı, 100.000 TL’nin üzerindeki limitler için geçerlidir.
Asgari ödeme tutarından fazla yatırmak faydalı mı?
Asgariyi aşan ödeme kalan borcu düşürerek ileride oluşabilecek faiz maliyetini azaltmaya yardımcı olabilir. Bütçeniz elveriyorsa dönem borcunu tamamen kapatmak genellikle daha az maliyetlidir.
Bilgi kontrol tarihi: 19 Ekim 2026. Asgari ödeme oranları BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı kararına, faiz uygulamalarına ilişkin açıklamalar TCMB ve bankaların resmî bilgilendirmelerine dayanmaktadır. Gerçek ödeme yükümlülüğünüz için güncel hesap özetinizi esas alın.